

15:15 h - El productor de cemento piamontés Buzzi cerró el tercer trimestre de 2026 con resultados positivos, impulsados de manera significativa por el excelente desempeño registrado en territorio mexicano. La empresa reportó ingresos consolidados por alrededor de 1,300 millones de euros, marcando un incremento del 3.5% a tasa anual. Este dato se ubica cerca de un 1% por encima de las estimaciones y está sustancialmente en línea con el consenso de los analistas.
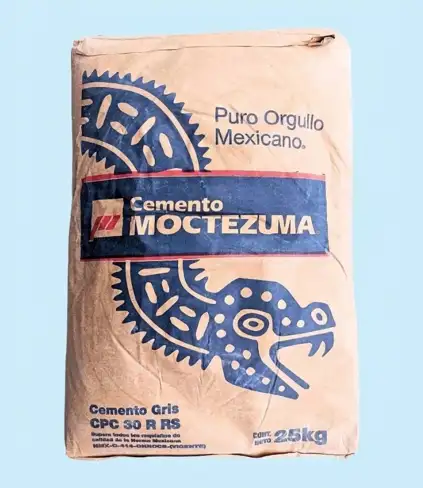
La presencia de Buzzi en el país norteamericano está arraigada desde 1981 a través de Corporación Moctezuma, una empresa mixta controlada de forma paritaria con la compañía española Cementos Molins. Actualmente, la infraestructura productiva en México comprende tres modernas plantas de cemento, 28 plantas para la producción de concreto premezclado y dos canteras de agregados, ofreciendo empleo a 1,370 colaboradores locales. Precisamente esta filial se ha revelado como el motor principal del reciente crecimiento, registrando en el periodo analizado ingresos por 304.3 millones de euros, con un notable salto del 26.4% respecto al mismo periodo del año anterior.
Analizando el panorama internacional, la solidez de las cuentas también estuvo respaldada por las indicaciones favorables provenientes de Estados Unidos, Alemania y la República Checa junto con Eslovaquia. Por el contrario, los resultados obtenidos en Italia y en Rusia resultaron inferiores a las expectativas. A pesar de estas áreas de debilidad, el impulso garantizado por el mercado mexicano permitió revisar al alza entre un 1% y un 2% las estimaciones sobre la utilidad neta para el trienio 2026-2028.
Los directivos del grupo confirmaron los objetivos para todo el ejercicio 2026. La empresa estima alcanzar un margen operativo bruto recurrente, indicador clave para medir la rentabilidad corporativa, de entre 1,100 y 1,200 millones de euros, previendo una «sustancial continuación de las tendencias actuales en el cuarto trimestre». A la luz de estos datos, los expertos mantienen una recomendación positiva sobre la acción, con un precio objetivo que sube de 52 a 53 euros. De hecho, se considera que la actual valoración bursátil «no refleja adecuadamente los fundamentales, el programa de infraestructura alemán, la recuperación de los volúmenes estadounidenses y la capacidad financiera utilizable para la remuneración de los accionistas o adquisiciones».
Imagen: materialescortes.com.mx – Puntodincontro